Assurer son chien à Roanne : responsabilité civile, races catégorisées et santé animale, ce que tout propriétaire doit vérifier
Un chien qui bouscule un enfant au parc, ou qui file après un chat sur la route, peut coûter cher à son maître. Et ce n'est pas l'animal qui règle la facture. L'assurance d'un chien recouvre trois sujets bien distincts : la responsabilité civile, les règles propres aux chiens catégorisés et les frais de santé de l'animal. Beaucoup de propriétaires les mélangent, et c'est précisément ce qui coûte le plus cher.
La responsabilité civile, le premier réflexe
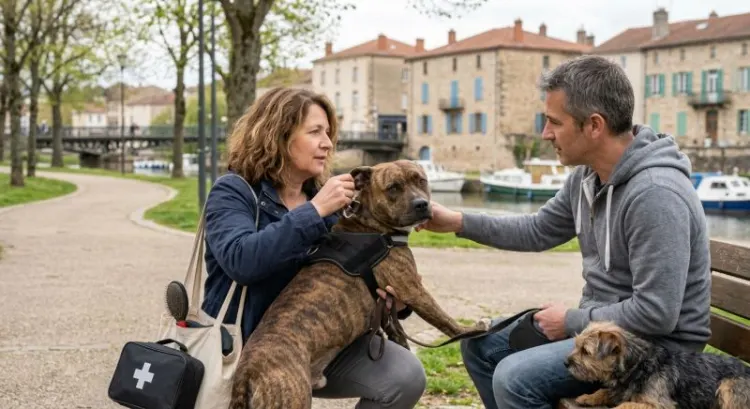
Première chose à retenir : en droit français, le propriétaire répond des dégâts causés par son animal, qu'il soit sous sa garde ou échappé. L'article 1243 du Code civil pose ce principe. Inutile de prouver une faute de votre part. Une morsure, un cycliste renversé, une vitre cassée chez le voisin, et la facture arrive directement chez vous.
Que couvre ce contrat, au juste ? Les dommages faits aux tiers : frais médicaux de la victime, réparations, parfois perte de revenus. En revanche, il ne règle ni les soins de votre chien ni les dégâts qu'il subit lui-même. Cette confusion revient souvent, et elle surprend toujours quelqu'un.
Beaucoup pensent être couverts par leur assurance habitation. Parfois oui, parfois non. Avant de vous en remettre à elle, regardez votre contrat multirisque ou votre responsabilité civile familiale, et vérifiez trois points :
- la garantie vise-t-elle explicitement les chiens, ou seulement les « animaux domestiques » en général ?
- les races catégorisées sont-elles exclues ?
- quel est le plafond, et existe-t-il une franchise par sinistre ?
Un plafond élevé affiché en première page ne dit pas tout : une morsure qui laisse un enfant avec une incapacité permanente peut mettre n'importe quel montant à rude épreuve. Posez la question à votre assureur : que serait réellement couvert dans ce cas précis ? Sa réponse vaut mieux que le chiffre mis en avant.
Races catégorisées : une obligation, pas une option
Le sujet agace parfois, mais il se vérifie facilement. La réglementation distingue deux catégories de chiens dits « dangereux » : la première regroupe les chiens d'attaque, la seconde les chiens de garde et de défense. Les listes de races et leurs critères figurent dans l'arrêté du 27 avril 1999, modifié depuis. L'inscription au LOF (Livre des origines français) change la catégorie de plusieurs races :
- les chiens de type pit-bull (ou « boer ») et de type mastiff relèvent de la catégorie 1 en l'absence de LOF, par assimilation ;
- l'American Staffordshire Terrier et le tosa : catégorie 1 sans LOF, catégorie 2 avec LOF ;
- le Staffordshire Bull Terrier : catégorie 2 s'il est inscrit au LOF, sinon assimilé à la catégorie 1 selon son apparence ;
- le rottweiler : catégorie 2.
Attention aux croisements. Un chien métis est rattaché à la race dont il présente les caractéristiques morphologiques, et c'est là que naissent la plupart des malentendus. Un avis approximatif ne protège personne. Lisez le texte en vigueur, ou demandez un avis à votre vétérinaire. Le dispositif de catégorisation fait par ailleurs l'objet de discussions : vérifiez la réglementation applicable à la date de votre démarche.
Ce qui change pour le propriétaire
- un permis de détention, délivré par la mairie de votre domicile ;
- une attestation d'aptitude, obtenue après une formation ;
- une assurance responsabilité civile couvrant le chien : son attestation figure parmi les pièces à fournir à la mairie avec, notamment, l'attestation d'aptitude et les justificatifs d'identification et de vaccination.
Le non-respect de ces obligations expose à des sanctions pénales, à la saisie de l'animal et à l'interdiction de le garder. Et si un accident survient sans contrat valide, c'est vous qui payez tout. Face à ce risque, le coût d'une assurance spécifique pèse peu.
Un contrat générique ne suffit pas toujours. Certains assureurs excluent les races catégorisées de leurs garanties standard. Demandez noir sur blanc un contrat « chien de catégorie », et rangez l'attestation avec le permis.
Santé animale : une autre famille de contrats
Revenons à votre chien. La responsabilité civile protège les autres. Pour ses propres soins, il faut regarder du côté de l'assurance santé ou de la mutuelle animale. Les deux produits se ressemblent sur le papier, mais ils ne répondent pas au même besoin. Mieux vaut les comparer séparément.
Les formules varient beaucoup : plafond annuel, taux de remboursement, franchise, âge limite à l'adhésion. Certaines ne couvrent que les accidents, d'autres incluent la maladie et la médecine préventive. Point délicat : les maladies préexistantes sont généralement exclues, et un chien déjà malade est souvent refusé. Souscrire tôt reste le meilleur calcul.
Quelques questions simples aident à trancher. Quel est le reste à charge après une fracture ou une hernie discale ? Les soins dentaires sont-ils pris en charge ? Existe-t-il un délai de carence avant la première prise en charge ? Un contrat remboursant 70 % d'une facture de 3 000 € n'a pas le même intérêt qu'un contrat à 50 % sur un plafond de 1 500 €. Calculez, plutôt que de vous fier au pourcentage affiché.
Comparer les offres sans se perdre
Pour réunir des conseils sur la vie quotidienne avec un chien avant de choisir un contrat, vous pouvez parcourir dogs-cool.net. Mais le tarif n'est qu'un chiffre parmi d'autres. Lisez les exclusions, les délais de carence et les conditions de remboursement avant de comparer quoi que ce soit, car c'est souvent là que se cache la mauvaise surprise.
La checklist du propriétaire
Avant de finaliser, passez ces points en revue. Aucun n'est compliqué, mais chacun peut éviter un litige ou une dépense imprévue.
- Identification. Votre chien doit être identifié par puce électronique ou tatouage et inscrit au fichier national I-CAD. Sans cela, un chien égaré est plus difficile à restituer.
- Race et catégorie. Vérifiez si votre chien relève d'une catégorie. Si c'est le cas, le permis de détention et l'attestation d'aptitude passent avant toute autre démarche.
- Responsabilité civile. Le contrat couvre-t-il bien le chien, y compris en cas de morsure ou d'accident de la route ? La race n'est-elle pas exclue ?
- Mutuelle. Comparez plafonds, taux de remboursement et délais de carence, surtout pour un chiot ou un chien jeune.
- Carnet de santé. Les vaccins recommandés (leptospirose, maladie de Carré, hépatite de Rubarth, parvovirose, toux de chenil) doivent être à jour. Un carnet bien tenu simplifie aussi les déclarations de sinistre.
- Sinistre. En cas de morsure, prévenez votre assureur dans les délais prévus au contrat. Notez les coordonnées des témoins et gardez le certificat médical de la victime.
Le budget, ou ce qui pèse vraiment
Une assurance responsabilité civile pour chien coûte généralement quelques dizaines d'euros par an. Pour une race de catégorie, la facture grimpe nettement. La mutuelle santé, elle, se calcule selon l'âge, la race et le niveau de garantie, et peut peser lourd chaque mois. Ces ordres de grandeur changent d'un assureur à l'autre, alors demandez plusieurs devis.
Un petit chien sans antécédent n'a pas les besoins d'un berger de 35 kg qui passe de longues balades en bord de rivière chaque matin. Décrivez précisément à votre interlocuteur la vie de votre chien : ses rencontres, ses balades, ses habitudes. C'est ce qui permet de vérifier que le contrat couvrira les situations réelles, et pas seulement celles qu'on imagine sur le papier.
Une protection à trois étages
Au bout du compte, la responsabilité civile, la conformité liée à la catégorie et la mutuelle santé ne se remplacent pas. Chacune répond à un risque différent. Un chien de catégorie sans permis en règle expose son maître à des sanctions, et un contrat sans garantie santé laisse la note du vétérinaire à votre charge.