Assurance moto et deux-roues : bien se couvrir pour rouler dans le Roannais
Bien plus qu'une obligation légale
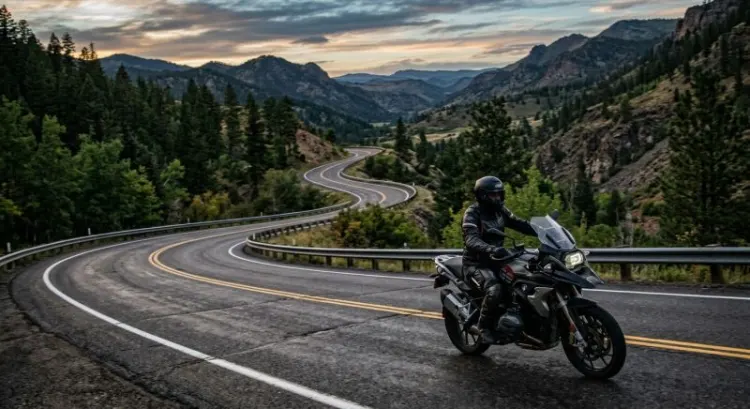
Rouler à deux-roues dans le Roannais, c'est profiter de routes vallonnées qui méritent vraiment le coup. Mais c'est aussi accepter une réalité souvent oubliée : l'assurance moto n'est pas juste une case à cocher. Elle est votre filet de sécurité quand les choses tournent mal.
La question ne devrait jamais être « combien ça coûte ? », mais plutôt « qu'est-ce qui me protège vraiment ? ».
Le Roannais présente ses propres défis. Entre les routes secondaires sinueuses de la Loire, les aléas météorologiques changeants et l'affluence saisonnière de touristes, les risques sont bien réels. Un accident sans couverture adaptée peut transformer une journée lambeau en cauchemar financier durable.
Scooters, vélomoteurs, motos : chacun ses risques
Le conducteur de scooter 50cc qui emprunte la même route secondaire qu'une grosse moto de loisir n'affronte pas les mêmes périls. Pas du tout, même.
Un vélomoteur dédié aux trajets courts reste particulièrement vulnérable en zone urbaine et périurbaine. Le vol s'y ajoute comme menace majeure. Les scooters et petites cylindrées souffrent davantage des franchises élevées, parce que le coût de remplacement reste proportionnellement plus important.
Les motos légères et moyennes, elles, trouvent leur équilibre entre accessibilité tarifaire et couverture sérieuse. C'est là que plupart des conducteurs du Roannais roulent. Les motos plus puissantes, typiquement destinées aux trajets en montagne ou aux longs parcours, demandent une couverture renforcée.
Et puis il y a cette nouvelle vague de cyclomoteurs électriques. Leurs besoins d'assurance divergent, notamment sur les garanties dommages et l'assistance spécialisée.
La responsabilité civile : le plancher, pas le plafond
La responsabilité civile est obligatoire. Point. Impossible de rouler légalement sans elle. Mais voilà le piège : ce mininum légal suffit rarement.
Causer un accident responsable, dégrader une voiture, blesser quelqu'un : les frais explose rapidement. Les sinistres graves peuvent dépasser les 500 000 euros. La couverture minimale ? Bien insuffisante pour les dégâts matériels significatifs ou les frais médicaux durables. Beaucoup de motards se retrouvent à puiser dans leurs économies pour combler le trou.
Augmenter ce plafond coûte peu cher. L'amortir quand survient un gros sinistre ? Impossible.
Les dommages collision : un calcul de probabilité personnel
Dommage collision ou tiers collision. Le nom change, les enjeux restent. Cette garantie paie les réparations de votre propre moto après un accident, même si c'est votre faute.
Est-ce indispensable ? Honnêtement, tout dépend. Si la moto vaut 2 000 euros et qu'une réparation lambda coûte 500 euros, la franchise seule peut absorber les petits sinistres. Mais si votre deux-roues représente un investissement serieux, cette couverture devient maligne.
Dans le Roannais, avec ses routes parfois étroites et ses intersections piégeuses en agglomération, les petits accrocs surviennent assez souvent. Ils ne cassent pas la moto, mais ils rongent le portefeuille lentement.
Vol, incendie, vandalisme : la trinité urbaine
Laisser une moto sur le parking d'un supermarché au centre de Roanne, c'est la laisser exposée. Le vol de deux-roues reste monnaie courante en zone urbaine et périurbaine. La garantie vol récupère au moins une partie de la mise.
L'incendie, moins dramatique statistiquement, n'en reste pas moins catastrophique quand il survient. Et le vandalisme ? Des ados qui renversent votre engin ou grattent la peinture par pure connerie, c'est banal.
Ces trois menaces justifient souvent de maintenir une couverture complète, sauf si le véhicule dort chaque nuit dans un garage fermé à clé.
Assistance et dépannage : une question de trajet
Celui qui fait des trajets courts, connait chaque mètre de route et reste à 10 minutes de chez lui peut ignorer cette garantie. Celui qui roule vers le Pilat en week-end ou qui emprunte régulièrement la route montante du Besbre aurait tort de la négliger.
Une crevaison, une batterie défaillante, un problème électrique : l'assistance dépannage vous récupère et ramène la moto au garage sans frais. Cela paraît basique, et pourtant ça change tout quand c'est vous qui patientez sur le bord de la route.
Dans une région comme le Roannais, où les itinéraires buissonniers mènent vite loin des centres de secours, cette couverture vaut son poids.
Protection du conducteur : l'oubliée des oubliées
La moto, contrairement à la voiture, laisse le conducteur exposé. Un accident n'endomage pas que la carrosserie. Il blesse d'abord celui qui la chevauche.
Frais d'hospitalisation, séquelles, invalidité temporaire ou permanente : les coûts humains dépassent souvent la réparation moto. Certains contrats incluent une protection du conducteur qui complète la couverture personnelle. D'autres l'oublient purement.
C'est une garantie à vérifier ligne par ligne.
Les franchises : comprendre avant de signer
La franchise absolue, c'est simple : vous payez ce montant de votre poche, l'assurance paie le reste. 150 euros de franchise pour un sinistre de 1 200 euros ? Vous débourser 150, l'assurance rembourse 1 050.
La franchise relative fonctionne différemment. L'assurance paie le sinistre en totalité, sauf si le montant reste en dessous du seuil de franchise. Au-delà, vous n'avez rien à débourser. C'est moins courant pour les motos, mais ça existe.
Élever la franchise réduit la prime mensuelle. Baisser la franchise l'augmente. Le jeu consiste à trouver l'équilibre : une franchise supportable en cas de sinistre, une prime abordable en temps normal.
Roanne et ses spécificités : pas comme ailleurs
L'agglomération roannaise concentre davantage de sinistres que les zones rurales alentour. C'est statistique. Les tarifs en reflètent la réalité. Assurer une moto garée à Roanne le jour coûte plus cher qu'une moto qui ne sort que les weekends pour la montagne.
L'été, le flux touristique augmente. Routes plus chargées, conducteurs étrangers moins familiers avec les reliefs locaux, passages plus imprévisibles. La saisonnalité impacte les risques, même si l'assurance ne l'ajuste pas mois par mois.
Et puis la météo locale. Les pluies de printemps rendent les routes glissantes. L'automne apporte les feuilles mortes qui cachent les trous. L'hiver, rare mais brutal, crée des conditions délicates. Tout cela se cristallise en sinistres, lentement mais régulièrement.
La proximité des garages agréés compte aussi. Dans le Roannais, les options existent, ce qui facilite les réparations rapides et l'accès au SAV.
Bonus, réductions et malus : le jeu des points
Rouler sans sinistre pendant trois, quatre ou cinq ans accumule un bonus. L'assureur récompense cette tranquillité en baissant votre prime. C'est du gagnant-gagnant.
Mais un seul accident responsable peut revenir à zéro, ou presque. Le malus récupère ce que le bonus avait gagné.
Les réductions multi-assurances fonctionnent bien. Regrouper moto, auto et habitation chez le même assureur coûte souvent moins cher que trois contrats distincts ailleurs.
Certains assureurs proposent des boîtiers de télématique qui enregistrent votre conduite. Conduire doucement, sans freinage brusque ni virage nerveux ? La prime baisse. C'est gamifié, un peu paternaliste, mais efficace pour qui sait rouler tranquille.
Une formation aux techniques de sécurité motocycliste peut aussi ouvrir des réductions spécifiques. Ça montre à l'assureur que vous prenez la sécurité au sérieux.
Les pièges classiques, qu'il faut éviter
Premier piège : sous-assurer pour payer moins. Quelques euros économisés chaque mois, mais zéro couverture le jour du problème. C'est faux calcul.
Deuxième piège : signer sans lire les conditions. Les clauses d'indemnisation peuvent être tortueuses. Une exclusion cachée en page 4 annule tout quand vous en aviez besoin.
Troisième piège : laisser une assurance cadre en place sans la relire tous les deux ou trois ans. Les besoins changent. La moto vieillit. Les tarifs du marché bougent. Une assurance qui correspondait hier peut être mal ajustée aujourd'hui.
Quatrième piège : modifier sa moto sans le déclarer. Un nouveau pot d'échappement, un kit de carénage, une rehausse de siège, une batterie lithium : l'assureur doit le savoir. Rouler avec des modifs non déclarées, c'est risquer un sinistre remboursé à la baisse, voire refusé.
Comment bien comparer les offres
Le prix affiché compte, évidemment. Mais c'est loin d'être tout. Deux assureurs peuvent proposer le même prix pour des couvertures radicalement différentes.
Il faut creuser : quels sont les plafonds de remboursement ? Les franchises cachées ? Qu'est-ce qui n'est pas couvert ? L'assistance comprend-elle vraiment le dépannage routier, ou juste le remorquage à titre occasionnel ?
Les avis clients sur la gestion des sinistres pèsent lourd. Un assureur réputé rapide et transparent paie plus que les autres en tranquillité mentale.
Appeler le service client avant de souscrire permet de jauger sa réactivité. Pose une question un peu embêtante. Tu verras si la réponse arrive vite et précisément, ou si tu tournes en rond.
Les étapes concrètes pour changer ou souscrire
Avant de signer, il faut réunir quelques documents. La carte grise de la moto, le permis de conduire, l'historique des sinistres sur les cinq dernières années. Les assureurs questionnent aussi sur les modifications du véhicule, le lieu de stationnement habituel, les trajets prévus.
La résiliation d'une ancienne assurance prend effet à la date que tu choisis. La nouvelle peut démarrer le jour même si tu l'as bien préparée. Attention au vide de couverture : même un jour sans assurance est illégal.
À la signature, relis tout. Vraiment. Les délais de résiliation, les franchises, les exclusions, la date d'effet, les modalités d'augmentation de prime : chaque détail compte.
Rouler serein, c'est possible
Une bonne assurance moto n'est pas un luxe. C'est une décision intelligente qui se décline en trois questions simples : quel profil de conducteur es-tu ? Quels risques affronte ta moto ? Combien peux-tu vraiment supporter de débourser en cas de sinistre ?
Dans le Roannais, où les routes et la météo présentent leurs défis propres, bien choisir c'est investir en sérénité. Pas de malaise chaque fois qu'on tourne la clé de contact. Pas de panique si un autre motard vous accroche à un feu rouge.
Consacrer une ou deux heures à comparer les offres, à se poser les bonnes questions, à ajuster la couverture selon son profil réel : ça paraît fastidieux. Et puis c'est clair que ça ne prend pas si longtemps, et les résultats parlent d'eux-mêmes.
Faire le point avec un expert qui comprend les spécificités locales permet aussi de valider ses choix. Pas pour acheter n'importe quoi, mais pour être certain que le contrat protège vraiment ce qui compte.