Comment est organisé le secteur de l'assurance en France ?
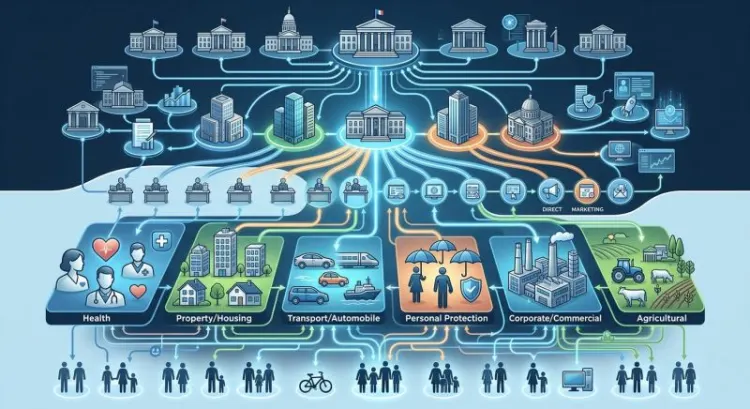
Quand on parle d'assurance, on pense d'abord à son contrat auto ou à sa mutuelle. Pourtant, derrière ces produits du quotidien, il y a tout un écosystème : des organismes de statuts différents, des régulateurs, des fédérations et des réseaux de distribution. Voyons comment il s'organise, famille par famille.
Les trois familles d'organismes
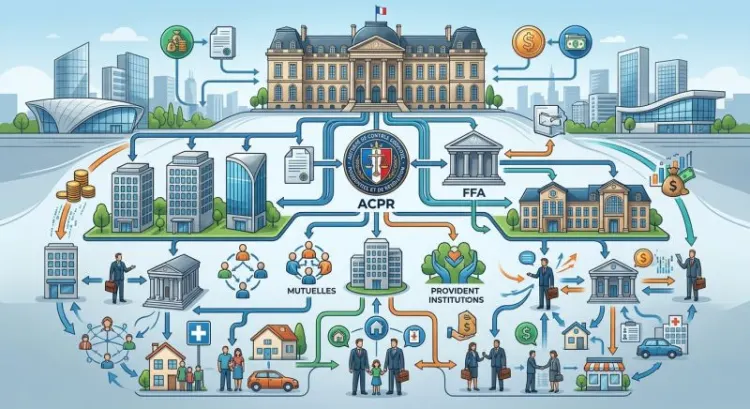
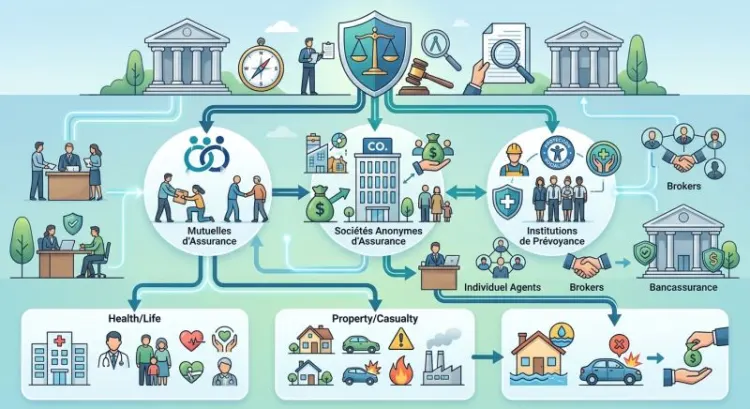
Première surprise pour beaucoup de lecteurs : tous les assureurs ne sont pas des entreprises au sens commercial classique. Le droit distingue trois familles d'organismes, et chacune s'appuie sur un code différent.
- Les sociétés d'assurance relèvent du Code des assurances. Elles prennent deux formes : les sociétés anonymes, qui ont un capital et des actionnaires, et les sociétés d'assurance mutuelle (MAIF, MACIF, par exemple), qui n'ont pas d'actionnaires et sont détenues par leurs sociétaires.
- Les mutuelles, régies par le Code de la mutualité, sont gouvernées par leurs adhérents et n'ont pas pour but de distribuer des bénéfices. Elles sont très présentes dans la santé et la prévoyance.
- Les institutions de prévoyance, régies par le Code de la sécurité sociale, ont une gouvernance paritaire. Elles sont souvent liées à des branches professionnelles et à des régimes de retraite complémentaire.
Attention à une confusion fréquente : les sociétés d'assurance mutuelle comme la MAIF ou la MACIF ne sont pas les mutuelles du Code de la mutualité. Elles portent le mot « mutuelle » dans leur nom ou leur statut, mais dépendent du Code des assurances. Une mutuelle peut par ailleurs proposer une garantie qui ressemble à celle d'une société d'assurance : ce qui change, c'est la manière dont l'organisme est gouverné et à qui il rend des comptes.
Les grands groupes et leur poids sur le marché
Le paysage est dominé par quelques grands groupes, mais il serait faux de n'y voir qu'eux. Entre les géants multi-branches et les acteurs spécialisés, les rapports de force varient selon le produit. Un groupe peut être leader sur l'épargne et marginal sur la santé, et l'inverse est tout aussi vrai.
Les assureurs généralistes à capitaux privés
Ce sont les groupes qui couvrent à la fois la vie, la non-vie et la santé. Certains ont une origine française. D'autres appartiennent à des groupes étrangers et ont installé leurs filiales ici, parfois avec une spécialité très nette, comme la caution, la protection juridique ou l'assurance des flottes.
Les bancassureurs
Un bancassureur est un assureur adossé à une banque. Ses contrats sont vendus par le réseau bancaire, souvent au moment où le client ouvre un compte ou souscrit un crédit. Ce canal explique en grande partie le poids de l'assurance vie dans l'épargne des ménages français, un sujet que l'on retrouve plus loin.
Les acteurs mutualistes et paritaires
- Les groupes mutualistes historiques, forts en automobile et en habitation, avec un réseau d'agences de proximité.
- Les acteurs de la prévoyance collective et de la santé d'entreprise, qui travaillent souvent avec les branches professionnelles.
Le cadre juridique et les textes de référence
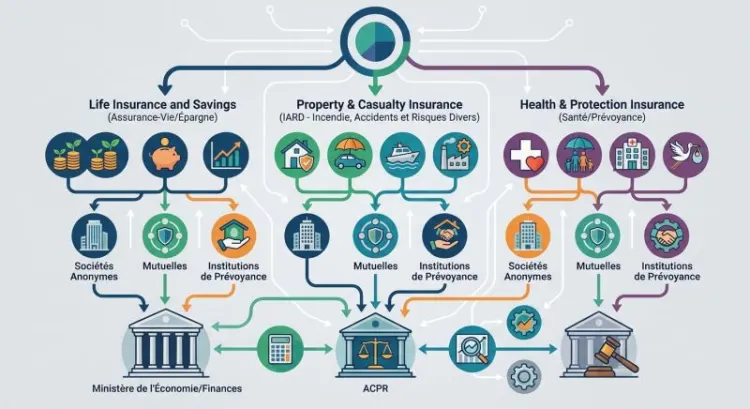
Impossible de comprendre le secteur sans ses textes. Ils ne se lisent pas d'un bloc, puisque chaque famille a son propre code, mais un socle commun relie l'ensemble.
- Le Code des assurances, qui fixe les règles applicables aux sociétés d'assurance, anonymes comme mutuelles.
- Le Code de la mutualité et le Code de la sécurité sociale pour les deux autres familles.
- La directive Solvabilité II (2009/138/CE), texte européen unique adopté en 2009 et applicable depuis 2016, transposée en droit français, qui encadre les fonds propres et la gouvernance.
Solvabilité II tient en une idée simple : un assureur doit disposer de fonds propres proportionnés aux risques qu'il porte. Un assuré ne le voit pas dans son contrat, mais c'est une des raisons pour lesquelles la solidité d'un organisme compte autant que son prix.
Les autorités de contrôle et les organisations professionnelles
Le contrôle public
- L'ACPR, l'Autorité de contrôle prudentiel et de résolution, supervise la solvabilité des organismes et la façon dont ils commercialisent leurs contrats, y compris l'assurance vie.
- L'AMF, l'Autorité des marchés financiers, intervient sur les instruments financiers et l'information des investisseurs, ce qui peut concerner les supports en unités de compte.
Quand un produit touche à la fois à l'assurance et aux marchés financiers, comme un contrat d'assurance vie investi en unités de compte, la répartition des rôles entre les deux autorités peut devenir subtile, et c'est là que les questions des épargnants se posent.
La représentation de la profession
Côté professionnel, deux fédérations pèsent lourd. La Fédération française de l'assurance (FFA) défend les positions des sociétés d'assurance, tandis que la Fédération nationale de la mutualité française (FNMF) porte la voix des mutuelles.
Leur rôle ne se limite pas à la communication. Elles négocient avec les pouvoirs publics sur les projets de loi, les réformes de la santé ou la fiscalité de l'épargne. Pour replacer chaque acteur dans son contexte, les rapports annuels et les études sectorielles de la FFA sont à consulter sur le site de la fédération de la profession.
Les grandes branches d'activité
L'assurance vie et l'épargne
L'assurance vie reste l'un des placements favoris des Français. Elle se décline en deux grandes formules, qui n'ont pas du tout le même niveau de risque :
- Les contrats en euros, avec un capital garanti et une rémunération annuelle servie par l'assureur.
- Les contrats en unités de compte, dont la valeur suit les marchés financiers et n'offre aucune garantie de capital.
Cette épargne finance une part importante de l'économie, notamment via les obligations d'État et d'entreprises. C'est aussi pour cela que les bancassureurs y tiennent autant.
L'assurance non-vie
Ici, on parle de tout ce qui n'est pas de la vie : l'automobile, l'habitation, la responsabilité civile. C'est le quotidien de la plupart des foyers, et c'est aussi là que la concurrence est la plus vive. Les professionnels ont leurs propres besoins, entre risques liés à l'activité, flottes de véhicules et dommages aux biens.
Une précision utile : certaines couvertures sont obligatoires, comme l'assurance auto ou la responsabilité civile décennale des constructeurs. Elles expliquent pourquoi ces contrats sont si présents dans l'économie, même quand on ne les remarque pas.
La santé et la prévoyance
La complémentaire santé vient compléter les remboursements de l'Assurance maladie. Le reste à charge varie beaucoup d'un assuré à l'autre. Le dispositif « 100 % santé », entré en vigueur en 2019, a instauré une offre sans reste à charge sur certains postes, comme les lunettes, les prothèses dentaires ou les audioprothèses, dans un panier de soins encadré.
La prévoyance, elle, couvre le décès, l'invalidité et l'incapacité de travail. Elle est souvent portée par l'employeur, qui la met en place au bénéfice de ses salariés. Beaucoup de gens ne découvrent son existence que le jour où ils en ont besoin.
Les canaux de distribution
Un même contrat peut arriver jusqu'au client par des chemins très différents. Le choix du canal change le conseil reçu, les frais et parfois le niveau de personnalisation.
- Les agents généraux, mandataires exclusifs d'une compagnie, présentent une seule gamme de produits.
- Les courtiers, qui comparent plusieurs offres pour le compte du client.
- Les bancassureurs et les réseaux salariés.
- La vente en ligne et les acteurs insurtech, qui misent sur la rapidité et le prix.
Aucun canal n'est meilleur par principe. Un agent qui connaît bien son territoire rend parfois plus de services qu'un comparateur, et un courtier n'est pas forcément plus cher. Tout dépend du besoin.
Les enjeux qui redessinent le secteur
Quatre sujets reviennent sans cesse dans les discussions du secteur.
- La concurrence des néo-assureurs et des plateformes, qui grignotent les parts de marché sur les produits simples.
- Le risque climatique et la hausse de la sinistralité, qui obligent à revoir les tarifs et les zones couvertes.
- La place de la réassurance dans la couverture des grands risques, qui protège les assureurs quand un sinistre dépasse leurs capacités.
- La pression réglementaire et la transparence envers les assurés.
Le climat est sans doute le dossier le plus concret pour l'assuré. Inondations, sécheresses et tempêtes pèsent sur les primes, et certaines zones deviennent plus difficiles à assurer. Quand une hausse de tarif arrive, il vaut la peine de se demander ce qui la justifie.
Comment s'y retrouver en pratique
En pratique, quelques réflexes simples aident à y voir plus clair avant de signer.
- Identifier la famille d'organisme à laquelle appartient son assureur : société d'assurance (anonyme ou mutuelle), mutuelle du Code de la mutualité ou institution de prévoyance.
- Vérifier l'agrément auprès de l'ACPR avant de signer.
- Comparer les garanties plutôt que les seuls tarifs.
Une prime basse ne dit rien de la qualité d'une couverture. Une franchise élevée, une exclusion discrète ou un plafond bas peuvent transformer un contrat économique en mauvaise surprise le jour d'un sinistre. Prenez donc le temps de lire le tableau des garanties et les conditions générales avant de vous engager.